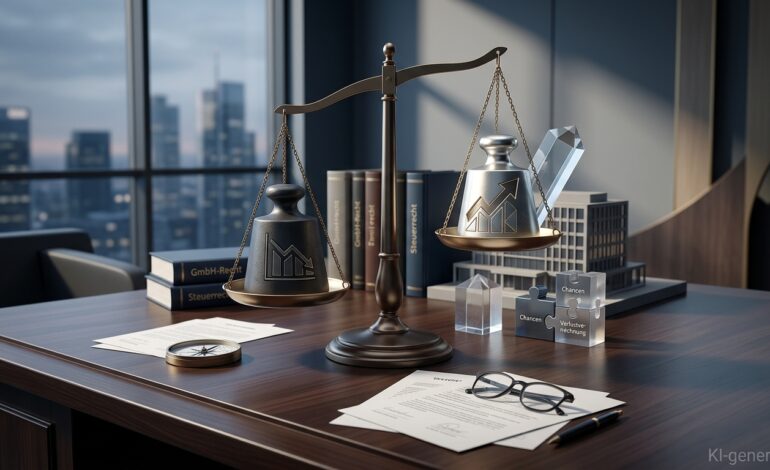
Der Erwerb einer überschuldeten Gesellschaft mit beschränkter Haftung (GmbH) stellt für Investoren und Unternehmer eine komplexe Herausforderung dar. Neben den wirtschaftlichen Risiken spielen vor allem rechtliche und steuerrechtliche Aspekte eine entscheidende Rolle bei der Strukturierung einer solchen Transaktion. Grundsätzlich stehen Käufer vor der Wahl zwischen zwei wesentlichen Modellen: dem Sharedeal und dem Assetdeal. Beide Wege weisen spezifische Vor- und Nachteile auf, die im Vorfeld präzise analysiert werden müssen.
Unterschiede zwischen Sharedeal und Assetdeal
Beim Erwerb einer überschuldeten GmbH stehen primär zwei Transaktionsmodelle zur Auswahl, die sich grundlegend in ihrer rechtlichen Struktur unterscheiden:
- Beim Sharedeal werden die Geschäftsanteile der Gesellschaft erworben, wodurch der Käufer auch alle historischen Risiken und Verbindlichkeiten übernimmt.
- Beim Assetdeal werden gezielt einzelne Wirtschaftsgüter aus der Gesellschaft herausgekauft, während die Schulden meist in der Altgesellschaft verbleiben.
Die Entscheidung für eines der Modelle beeinflusst maßgeblich die Haftung des Erwerbers und die steuerliche Behandlung der Transaktion.
Steuerliche Hürden bei der Verlustverrechnung
Ein wesentliches Motiv für den Kauf einer überschuldeten GmbH ist häufig die Nutzung vorhandener steuerlicher Verlustvorträge. Hierbei sind jedoch die strengen gesetzlichen Regelungen des Körperschaftsteuergesetzes zu beachten. Insbesondere der Paragraph acht c des Körperschaftsteuergesetzes (KStG) schränkt die Verlustverrechnung bei einem schädlichen Beteiligungserwerb stark ein. Wenn sich die Gesellschafterstruktur wesentlich ändert, können ungenutzte Verluste vollständig oder teilweise wegfallen. Ziel dieser Regelung ist es, den reinen Handel mit sogenannten Mantelgesellschaften zu verhindern.
Die Bedeutung des wirtschaftlichen Turnarounds
Um die steuerlichen Altverluste überhaupt nutzen zu können, ist ein erfolgreicher wirtschaftlicher Turnaround zwingend erforderlich. Steuerrechtlich können die Verluste der GmbH nur mit künftigen Gewinnen derselben Gesellschaft verrechnet werden. Es reicht nicht aus, lediglich neue Aktivitäten in die Gesellschaft einzubringen; das Unternehmen muss operativ wieder in die Gewinnzone geführt werden. Gelingt dieser Turnaround nicht, bleiben die steuerlichen Vorteile ungenutzt, während die Risiken des Erwerbs bestehen bleiben.
Fachliteratur für die Praxis
Für Steuerberater und Unternehmer, die sich mit dieser Thematik befassen, ist eine fundierte Vorbereitung unerlässlich. Praktische Hilfestellung bietet hierzu spezialisierte Fachliteratur. Ein entsprechendes Handbuch von Rechtsanwalt Dr. jur. Jörg Burkhard, erschienen im Verlag der DATEV eG, beleuchtet auf achtzig Seiten die wesentlichen Vor- und Nachteile, gibt wertvolle Praxistipps und erklärt verständlich die Funktionsweise der Verlustverrechnung. Solche praxisnahen Leitfäden unterstützen Entscheidungsträger dabei, die Risiken beim Kauf einer sanierungsbedürftigen GmbH zu minimieren und die rechtlichen Rahmenbedingungen optimal zu nutzen.
Quelle: https://www.youtube.com/watch?v=Oimq_W1nMMs